炒股就看金麒麟分析师研报,权威,专业正规实盘配资公司,及时,全面,助您挖掘潜力主题机会!
最近有件被议论的比较火:很多餐饮企业股价跌幅达到90%左右。
海底捞最大回撤是88%,九毛九是97.4%,呷哺呷哺是98.5%,全聚德是88%,周黑鸭是87%,绝味是89.4%。
诚然,这跟宏观经济有关,但抛开宏观经济,餐饮这个生意本身就不是一个好生意,所以大多数企业股价表现不好就不足为怪了。
实际上,中国的上市餐饮企业还没见到一家十分出色的。
我们今天从餐饮行业的基本面来看看这个生意为什么不适合投资。
一、餐饮的扩张模式很难持续
餐饮的扩张大都依赖店面数量的扩张。
在早期阶段,创始人就是用店面数量来忽悠投资人投资的。
比如,先测算一下中国有多少人,平均多少人需要一个店,然后得出总共可以开多少店。
店铺数量就可以用来估值!
那么当店铺数量扩张到一个数量级时,肉眼可见的 天花板就挡在那里。
如果早期是用成长股来给 他们估值,一旦数量增长到容量的50%左右时,很可能就要切换估值锚了,那么就会迎来一波杀估值行情。
有些企业在上市前,已经实现了较大的扩张。
上市后拿到资金,就会加快步伐,所以估值很快就到顶了。
大家可以看看这些餐饮企业的股价走势都很雷同,一个重要的原因就是,2021年以前是全国餐饮店大步伐扩张的时间!
扩张的时候,可以炒估值,炒想象空间。
可一旦扩张进入尾声,过高的估值就是绞肉机!
有些企业还会讲海外扩张的故事,只不过能真正打开海外市场的餐饮企业,实在是太稀缺了!
象征性的在海外开几家店,无法维持这么高的估值。
咱们看看蜜雪集团的估值,去年上市后最高达到50倍PE,现在只有12倍了。
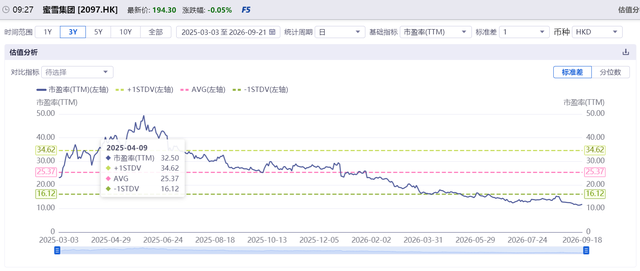
上半年新开加盟店5455 家,比去年同期的 7721 家减少了近三成。增速放缓就是估值的大杀器。
所以呀,这些上市餐饮企业,上市即巅峰!
即便是麦当劳,这些年的营收增速也很慢了。2013年是营收的巅峰,十多年过去了,还没有超越呢。
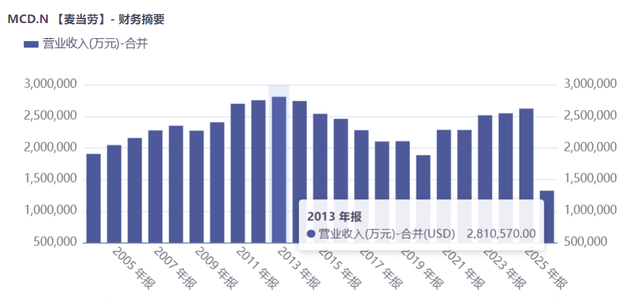
它的股价上涨,更多是因为其分红和大规模的回购注销!但涨幅远远跑输指数!
二、规模扩张,单店收入不一定能维持住
用店铺数量来估值还有一个重大的隐患。
如果新开的店铺业绩能保持不变,就可以用扩张数量来评估潜在业绩。
但问题在于,新开的店铺一定能保持业绩稳定吗?
实际上,新开的店铺很难保持良好的业绩。
为啥呢?
因为随着规模的扩张,管理难度,供应链难度,资金链难度都会不成比例的放大。
如果管一家店的难度是1,管100家店的难度不是100,很可能是1千。
这就好比,一个人的体重是60公斤时,身体的负担是10,增加到100公斤时,负担可能就会突然放大到100!各种疾病就会找上门来。
如果扩张的速度很快,管理难度会更大。毕竟管理需要时间来积累和适应。
就比如企业的人才吧,一个新入职的人变为企业的中流砥柱,恐怕最少要1年吧。
如果考虑到忠诚度和企业文化匹配度,很可能需要3年!
而餐饮店一年就几十上百家的开店,奶茶店甚至几千家的开店,管理能跟上吗?
一旦管理跟不上,不但保不住业绩,很可能业绩还要下滑。甚至闹出危及企业生存的事情来。
蜜雪今年上半年的利润就下滑了14.7%!
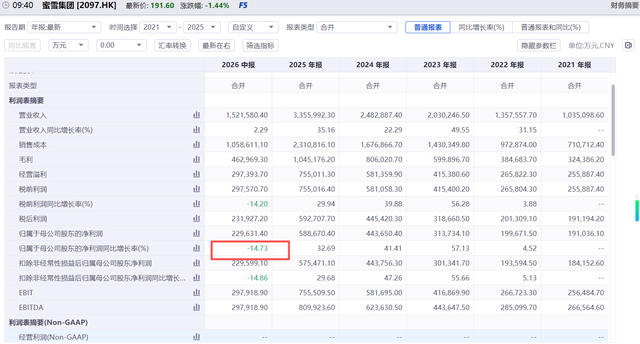
一旦企业因为快速扩张出问题了,很可能救不回来!因为客户的忠诚度会被侵蚀得很快!
再加上现在餐饮品牌这么卷,你要是出问题了正规实盘配资公司,其他企业很快就会抢走你的客户!
文章为作者独立观点,不代表168股票配资_实盘配资查询机构_联华证券实盘观点